결론부터 말하면, 2026년에 고향사랑기부금을 10만원까지 내면 연말정산에서 10만원 전액(국세 90,909원 + 지방소득세 9,090원)을 돌려받고, 기부액의 30% 안에서 답례품도 받습니다.
올해부터는 10만원 초과~20만원 구간 공제율이 15%에서 40%로 올라, 20만원을 기부하면 공제액이 14만 4천원(지방소득세 포함)이 됩니다. 2026년 귀속(2027년 1월 연말정산)에 반영하려면 12월 31일까지 기부해야 합니다.
이 글은 2026년 10월 31일 국가법령정보센터(조세특례제한법 제58조, 고향사랑 기부금에 관한 법률·시행령)와 행정안전부 고향사랑e음 안내를 확인해 작성했습니다. 기부 전에 공식 안내를 다시 확인하세요.
고향사랑기부금 세액공제란
거주자가 「고향사랑 기부금에 관한 법률」에 따라 지방자치단체에 기부하면, 지출한 해당 연도의 종합소득산출세액에서 일정 금액을 공제합니다(조세특례제한법 제58조 제1항).
근로소득자는 연말정산에서, 사업자는 종합소득세 신고 때 적용받습니다. 사업자인 거주자의 10만원 초과분은 세액공제 대신 소득금액 범위에서 필요경비(손금)로 넣도록 정해져 있습니다.
세액공제 받은 고향사랑기부금은 일반 기부금 공제(소득세법 제59조의4 제4항)와 중복으로 적용하지 않습니다(조세특례제한법 제58조 제3항).
2026년 기부분 공제율: 10만원·20만원·2천만원 구간
조세특례제한법 제58조 제1항의 계산식은 다음과 같습니다.
- 10만원 이하: 기부금 × 110분의 100
- 10만원 초과 20만원 이하: 10만원 × 110분의 100 + (기부금 − 10만원) × 40%
- 20만원 초과 2천만원 이하: 위 금액 + (기부금 − 20만원) × 15%
- 특별재난지역으로 선포된 지자체에 선포일부터 대통령령 기간 안에 기부하면 20만원 초과분은 30%
고향사랑e음은 지방소득세(소득세의 10%)까지 합쳐 10만원 이하 100%, 10만~20만원 44%, 20만원 초과 16.5%(특별재난지역 33%)로 안내합니다.
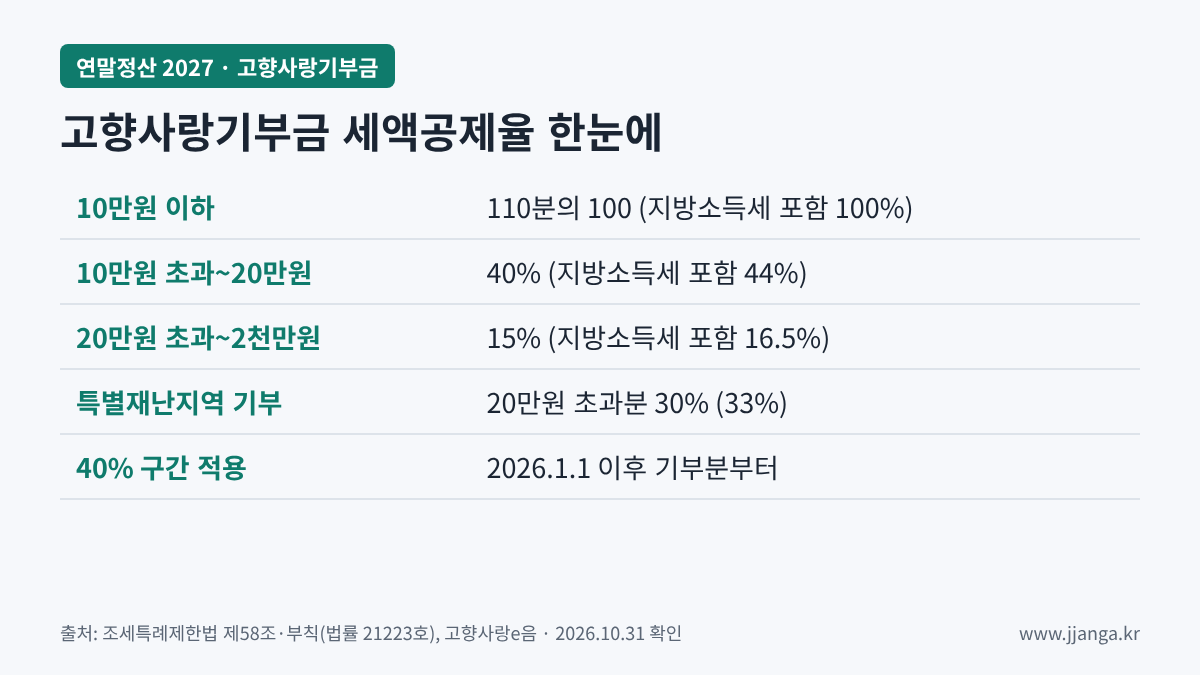
올해 달라진 점: 10만~20만원 구간 15% → 40%
2025년 12월 23일 개정(법률 제21223호)으로 10만원 초과 20만원 이하 구간이 새로 생기고 공제율이 15%에서 40%로 올랐습니다. 개정이유에도 "세액공제율을 15퍼센트에서 40퍼센트로 상향"한다고 적혀 있습니다.
부칙 제13조에 따라 이 개정은 법 시행일(2026년 1월 1일) 이후 기부하는 분부터 적용됩니다. 즉 2025년에 낸 기부금에는 적용되지 않고, 2026년 기부분부터 2027년 1월 연말정산에 반영됩니다.
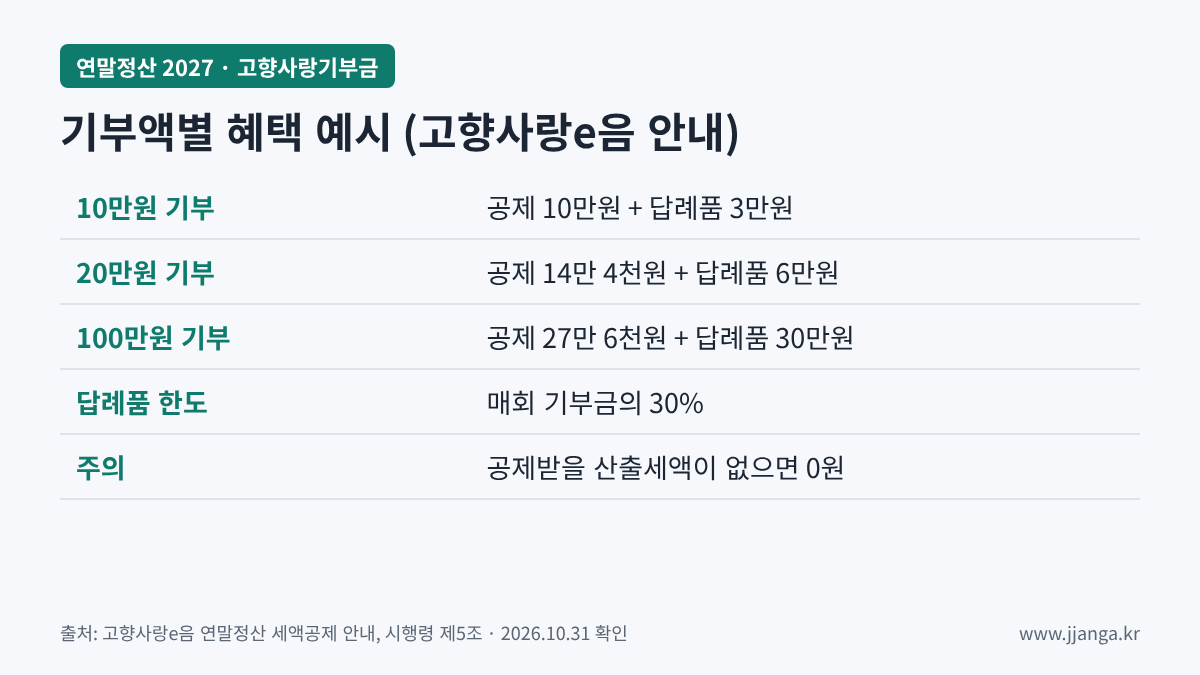
기부액별 공제액·답례품 비교표
아래 금액은 고향사랑e음 연말정산 세액공제 안내의 예시(지방소득세 포함, 특별재난지역 아님)를 정리한 것입니다. 실제 공제액은 본인의 산출세액 범위 안에서만 적용됩니다.
| 연간 기부액 | 세액공제(지방소득세 포함) | 답례품(30%) | 합계 혜택 |
|---|---|---|---|
| 10만원 | 10만원 | 3만원 상당 | 13만원 상당 |
| 20만원 | 14만 4천원 | 6만원 상당 | 20만 4천원 상당 |
| 100만원 | 27만 6천원 | 30만원 상당 | 57만 6천원 상당 |
| 100만원(특별재난지역) | 40만 8천원 | 30만원 상당 | 70만 8천원 상당 |
예시 계산(국세만): 20만원 기부 시 10만원 × 100/110 = 90,909원 + 10만원 × 40% = 40,000원, 합계 130,909원이고, 여기에 지방소득세 10%가 더해져 약 14만 4천원이 됩니다.
답례품: 기부액의 30%, 현금은 안 됨
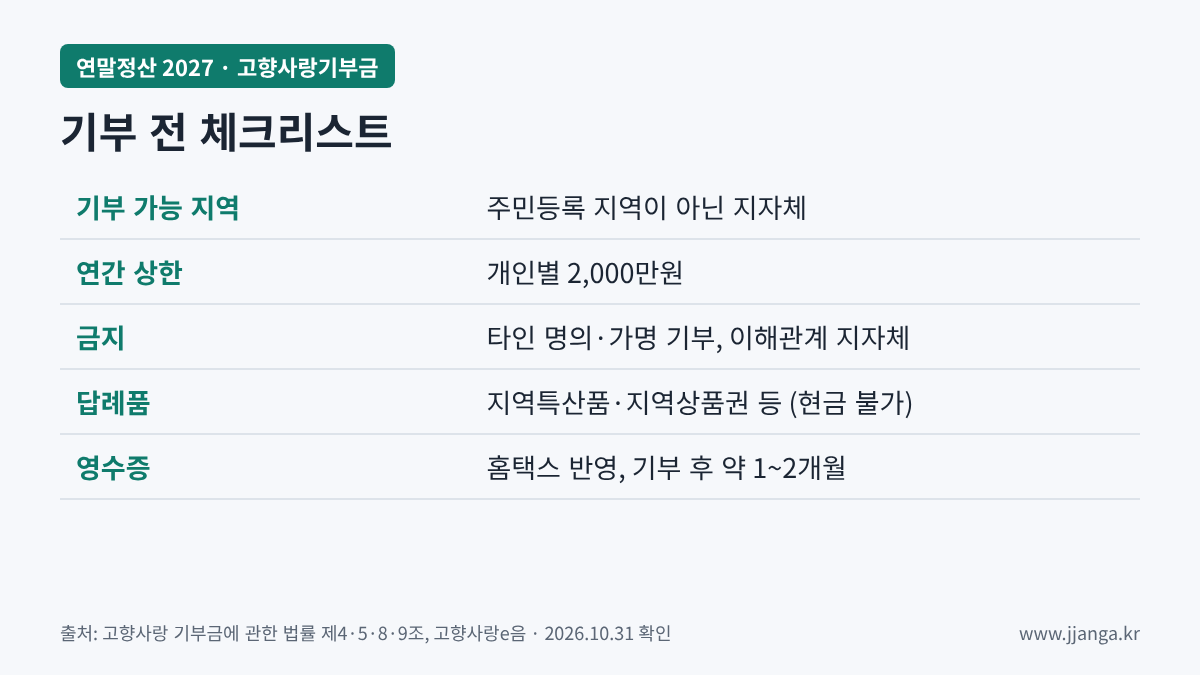
지자체는 매회 기부금액의 30% 이내에서 답례품을 줄 수 있습니다(시행령 제5조 제1항). 답례품은 그 지역에서 생산·제조된 물품, 그 지역에서만 쓰는 상품권 등 유가증권, 조례로 정한 것입니다(법 제9조 제2항).
현금, 고가 귀금속·보석류, 지역 상품권이 아닌 유가증권은 답례품이 될 수 없습니다(법 제9조 제3항).
기부할 수 있는 곳과 연간 상한 2,000만원
지자체는 그 지자체의 주민이 아닌 사람에게서만 기부금을 받을 수 있습니다(법 제4조 제1항). 그래서 내가 사는 시·군·구에는 기부할 수 없습니다.
개인별 연간 상한액은 2,000만원입니다(법 제8조 제3항). 타인 명의나 가명 기부, 업무·고용·계약 등으로 이해관계가 있는 지자체에 대한 기부는 금지됩니다(법 제5조).
연말정산에서 공제받는 방법
고향사랑e음에서 기부하면 기부 정보가 국세청 홈택스로 전달돼 세액공제가 처리되고, 연말정산 간소화 서비스에서 확인할 수 있습니다. 고향사랑e음은 영수증이 기부 후 약 1~2개월 뒤 홈택스에서 발급된다고 안내합니다.
간소화 서비스에는 국세(소득세) 공제 금액만 표시되고, 지방소득세 공제분(소득세의 10%)은 따로 표시되지 않습니다. 공제받을 산출세액이 없으면 기부해도 공제액이 없을 수 있습니다.
함께 챙길 공제는 연말정산 2027 총정리, 카드 사용액은 신용카드 소득공제 정리, 부양가족 요건은 기본공제 대상자 조건에서 확인할 수 있습니다.
자주 묻는 질문
Q. 10만원 기부하면 정말 10만원을 다 돌려받나요?
A. 국세 90,909원과 지방소득세 9,090원이 공제돼 고향사랑e음은 100%로 안내합니다. 단, 낼 세금(산출세액)이 그보다 적으면 그만큼만 공제됩니다.
Q. 20만원 기부 시 40% 공제는 언제부터인가요?
A. 2026년 1월 1일 이후 기부분부터 적용됩니다(법률 제21223호 부칙 제13조). 2026년 기부분은 2027년 1월 연말정산에서 반영됩니다.
Q. 지금 사는 지역에 기부해도 되나요?
A. 안 됩니다. 지자체는 해당 지자체 주민이 아닌 사람에게서만 고향사랑기부금을 받을 수 있습니다.
Q. 1년에 얼마까지 기부할 수 있나요?
A. 개인별 연간 2,000만원이 상한이며, 세액공제 계산식도 2,000만원 이하까지 정해져 있습니다.
Q. 답례품은 얼마까지 받나요?
A. 매회 기부금액의 30% 이내입니다. 10만원 기부 시 3만원 상당입니다.
문의처
고향사랑e음 고객센터 1522-2431(평일 9~18시), 행정안전부 균형발전진흥과 044-205-3507, 세액공제는 국세상담센터 126.
참고 자료
- 국가법령정보센터 – 조세특례제한법 제58조(고향사랑 기부금에 대한 세액공제 등)
- 국가법령정보센터 – 고향사랑 기부금에 관한 법률
- 국가법령정보센터 – 고향사랑 기부금에 관한 법률 시행령
- 고향사랑e음 – 연말정산 세액공제 안내
이 글의 키워드 검색량은 datapin.kr에서 확인했습니다.