퇴직소득세는 퇴직금에서 근속연수공제를 빼고 12배로 환산한 뒤, 환산급여공제를 빼고 기본세율을 적용해 다시 근속연수만큼 나누어 계산합니다. 그래서 같은 퇴직금이라도 오래 근무할수록 세금이 크게 줄어듭니다. 예를 들어 10년 근무 후 퇴직금 5,000만원이면 퇴직소득세는 약 68만원입니다(지방소득세 제외 예시).
이 글은 2026년 10월 28일 국가법령정보센터의 소득세법 제48조(퇴직소득공제)·제55조(세율)·제59조의3·제129조 현행 조문을 확인해 작성했습니다. 실제 세액은 회사 원천징수영수증과 국세청 안내로 다시 확인하세요.
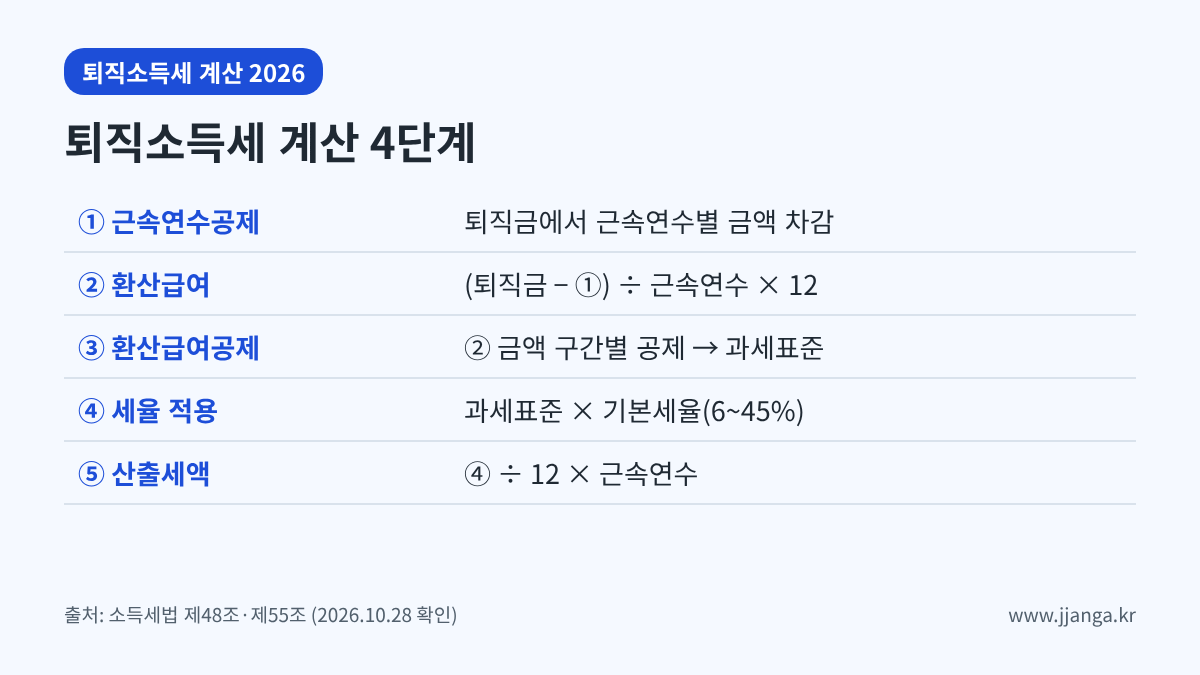
퇴직소득세 계산 2026: 5단계 순서
소득세법 제48조와 제55조 제2항에 따른 계산 순서는 다음과 같습니다.
- ① 근속연수공제: 퇴직소득금액에서 근속연수별 금액을 뺍니다.
- ② 환산급여: (퇴직소득금액 − 근속연수공제) ÷ 근속연수 × 12
- ③ 환산급여공제: 환산급여 구간별 금액을 빼면 퇴직소득 과세표준이 됩니다.
- ④ 과세표준에 종합소득 기본세율(6~45%)을 적용합니다.
- ⑤ ④의 금액 ÷ 12 × 근속연수 = 퇴직소득 산출세액
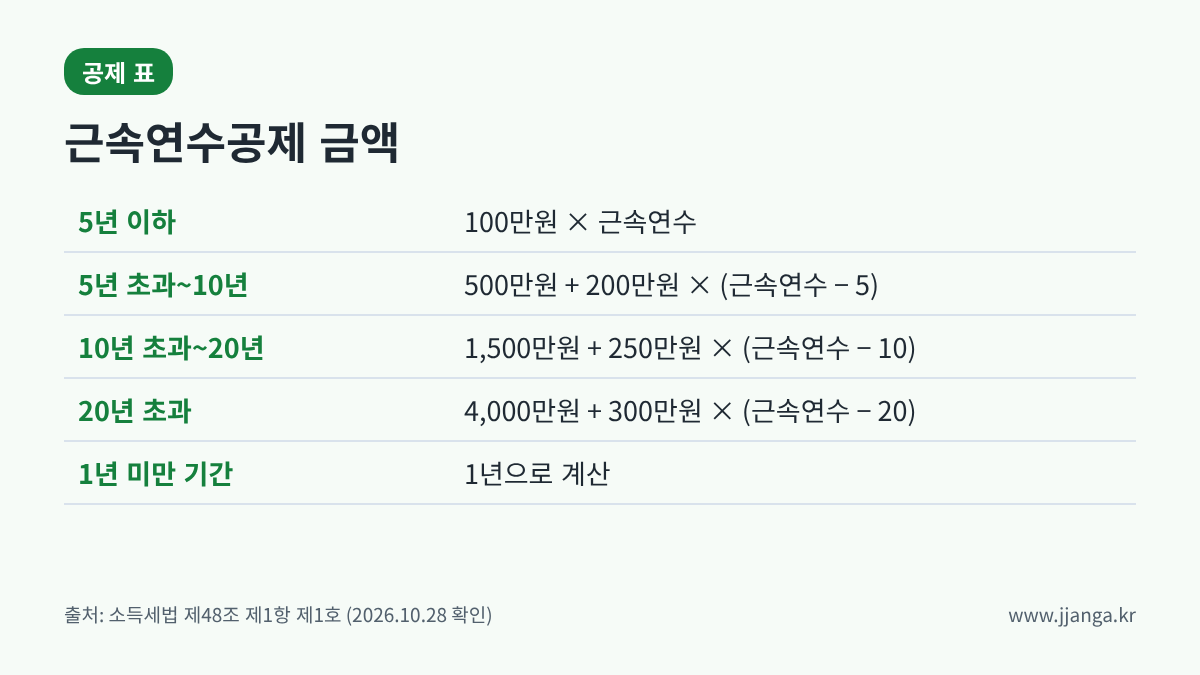
근속연수에 1년 미만 기간이 있으면 1년으로 봅니다(제48조 제1항). 퇴직소득금액이 근속연수공제보다 적으면 그 금액만큼만 공제합니다(제2항).
근속연수공제 금액표
5년 이하는 100만원 × 근속연수, 5년 초과 10년 이하는 500만원 + 200만원 × (근속연수 − 5년)입니다.
10년 초과 20년 이하는 1,500만원 + 250만원 × (근속연수 − 10년), 20년 초과는 4,000만원 + 300만원 × (근속연수 − 20년)입니다(제48조 제1항 제1호).
환산급여공제 금액표
환산급여 800만원 이하는 전액, 800만원 초과 7,000만원 이하는 800만원 + 800만원 초과분의 60%를 공제합니다.
7,000만원 초과 1억원 이하는 4,520만원 + 7,000만원 초과분의 55%, 1억원 초과 3억원 이하는 6,170만원 + 1억원 초과분의 45%, 3억원 초과는 1억5,170만원 + 3억원 초과분의 35%입니다(제48조 제1항 제2호).
과세표준에 적용하는 기본세율은 1,400만원 이하 6%, 1,400만원 초과 5,000만원 이하 84만원 + 초과분 15%, 5,000만원 초과 8,800만원 이하 624만원 + 초과분 24% 등 8단계입니다(제55조 제1항).
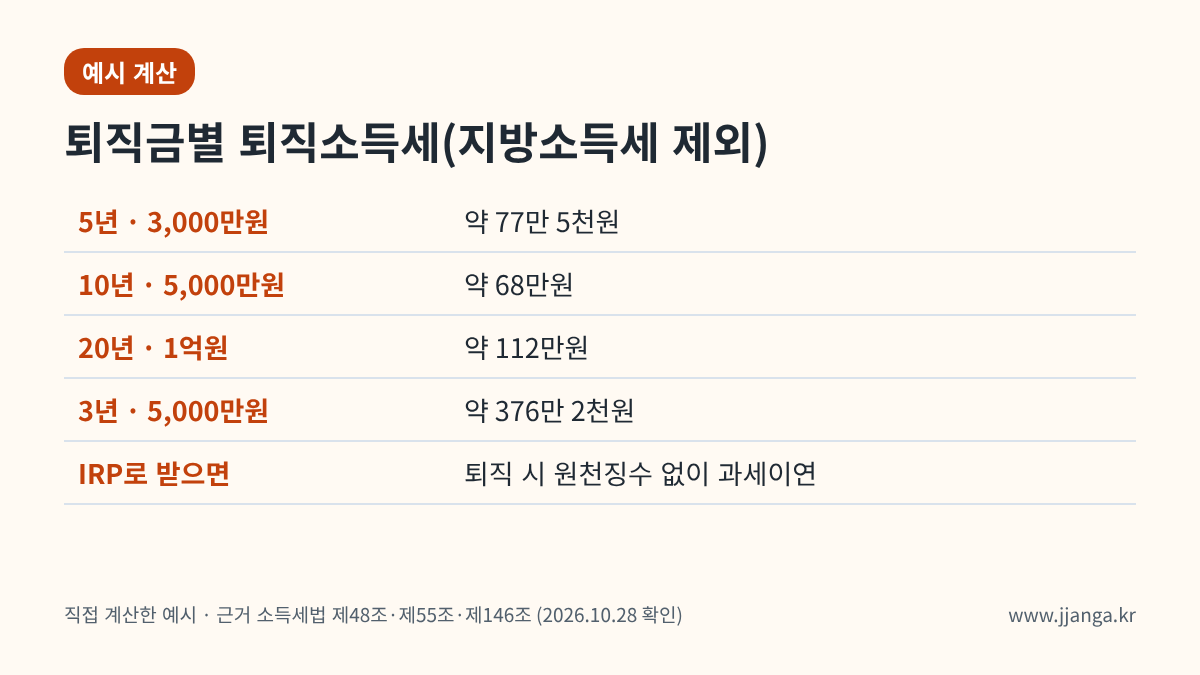
퇴직금별 퇴직소득세 계산 예시
아래는 위 조문으로 직접 계산한 예시입니다. 지방소득세는 빠져 있고, 비과세 소득이나 임원 퇴직금 한도 등 특수한 경우는 반영하지 않았습니다.
| 근속·퇴직금 | 근속연수공제 | 환산급여 | 환산급여공제 | 과세표준 | 퇴직소득세(예시) |
|---|---|---|---|---|---|
| 3년 · 5,000만원 | 300만원 | 1억8,800만원 | 1억130만원 | 8,670만원 | 약 376만 2천원 |
| 5년 · 3,000만원 | 500만원 | 6,000만원 | 3,920만원 | 2,080만원 | 약 77만 5천원 |
| 10년 · 5,000만원 | 1,500만원 | 4,200만원 | 2,840만원 | 1,360만원 | 약 68만원 |
| 20년 · 1억원 | 4,000만원 | 3,600만원 | 2,480만원 | 1,120만원 | 약 112만원 |
※ 2026년 10월 28일 소득세법 제48조·제55조 기준으로 직접 계산한 예시입니다. 같은 5,000만원이라도 3년 근무는 약 376만원, 10년 근무는 약 68만원으로 차이가 큽니다.
퇴직금을 IRP로 받으면 세금은 언제 내나
퇴직금을 개인형퇴직연금(IRP) 계좌로 받으면 퇴직할 때 소득세가 원천징수되지 않고 과세가 뒤로 미뤄집니다. 소득세법 제59조의3 제1항 제1호는 이를 "소득세가 원천징수되지 아니한 퇴직소득 등 과세가 이연된 소득"으로 표현합니다.
나중에 연금으로 받으면 원천징수세율이 연금 외 수령 세율의 70%(실제 수령연차 10년 이하), 60%(10년 초과 20년 이하), 50%(20년 초과)로 낮아집니다(제129조 제1항 제5호의3). 다만 IRP로 옮긴 퇴직금은 연금계좌 세액공제 대상 납입액에서 빠집니다.
IRP 세액공제 한도는 연금저축·IRP 세액공제 한도 글에서 자세히 정리했습니다.
퇴직금 계산과 함께 확인할 것
퇴직소득세의 출발점은 퇴직금입니다. 퇴직금은 계속근로 1년 이상, 4주 평균 주 15시간 이상이면 받을 수 있고, 1년당 30일분 이상의 평균임금으로 계산합니다. 자세한 계산법은 퇴직금 계산 기준 2026 글을 참고하세요.
퇴직하면서 남은 연차를 돈으로 받는다면 연차수당 계산 글, 퇴직 후 실업급여를 알아본다면 실업급여 총정리도 함께 보세요.
자주 묻는 질문
Q. 퇴직소득세는 어떤 순서로 계산하나요?
A. 근속연수공제 → 12배 환산 → 환산급여공제 → 기본세율 적용 → 12로 나누고 근속연수를 곱하는 순서입니다(소득세법 제48조·제55조).
Q. 근속연수가 3년 2개월이면 몇 년으로 보나요?
A. 1년 미만 기간은 1년으로 보므로 4년으로 계산합니다.
Q. 퇴직금이 근속연수공제보다 적으면 세금이 있나요?
A. 퇴직소득금액이 근속연수공제액보다 적으면 그 금액만큼만 공제하므로 과세표준이 0이 되어 세금이 생기지 않습니다(예시적 해석).
Q. 퇴직금을 IRP로 받으면 세금을 안 내나요?
A. 퇴직할 때 원천징수를 하지 않고 과세가 이연될 뿐이며, 나중에 연금으로 받을 때 낮아진 세율로 과세됩니다.
문의처
국세상담센터 126, 재정경제부 소득세제과 044-215-4216. 실제 원천징수 세액은 회사(급여 담당)나 퇴직연금 사업자에게 원천징수영수증으로 확인하세요.